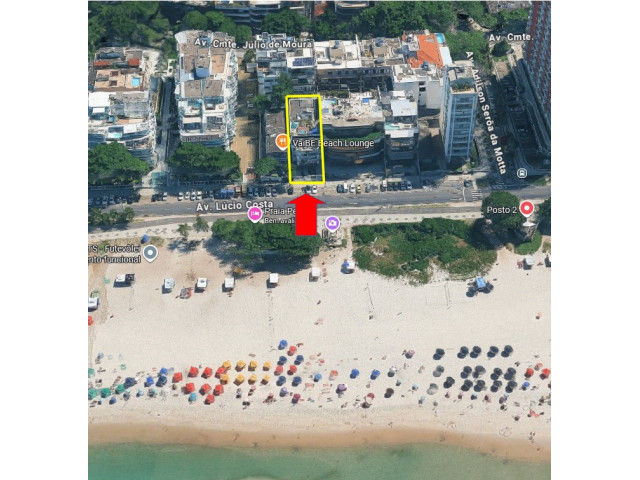
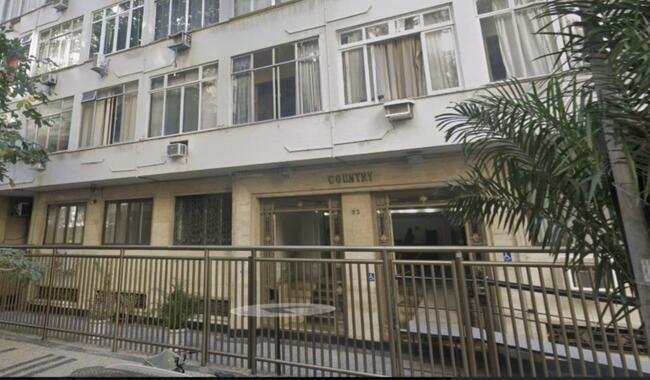
Apartamento em Copacabana, Rio de Janeiro. Descrição: Imóvel com aproximadamente 38 m², localizado na Rua Paula Freitas, nº 32, Edifício Country, Copacabana/RJ. O apartamento possui 1 quarto e 1 banheiro, do tipo conjugado.
Leilão extrajudicial · Rio de Janeiro
Leilão extrajudicial de imóveis é a venda, sem processo judicial, de um imóvel financiado com alienação fiduciária cujo devedor deixou de pagar: intimado pelo cartório de registro de imóveis e não purgada a mora, a propriedade consolida-se no banco, que o leva a dois leilões públicos conduzidos por leiloeiro, conforme a Lei nº 9.514/1997. Nesta página: como funciona cada ato, o que muda no Rio de Janeiro (ITBI de 3% na consolidação e na arrematação, laudêmio na orla, cartórios e Varas Cíveis do TJRJ), o que é diferente nos leilões da Caixa e dos bancos — financiamento, FGTS, venda direta — e todos os leilões extrajudiciais do estado, atualizados diariamente.
É a modalidade da Caixa, do Santander, do Itaú, do Bradesco, do Inter e das incorporadoras que financiaram o imóvel. No Rio, concentra o maior volume de oportunidades — da Zona Oeste e da Baixada ao alto padrão da Zona Sul e da Barra — e exige um exame diferente do judicial: não há juiz conduzindo o procedimento, e cada intimação, prazo e edital tem de ser conferido antes do lance. Esta página explica o regime, o que muda no estado e reúne o painel com os leilões em curso.
Em andamento · Caixa, bancos e incorporadoras · atualizado diariamente
Os leilões extrajudiciais do estado — leilões da Lei nº 9.514, licitações e vendas diretas da Caixa e dos bancos —, reunidos a partir dos editais. Filtre por região, tipo e faixa; marque "somente financiáveis" para ver os anúncios em que o próprio banco financia; encontrou o seu, peça o Estudo de Viabilidade Jurídica do procedimento antes de qualquer lance.

Apartamento em Copacabana, Rio de Janeiro. Descrição: Imóvel com aproximadamente 38 m², localizado na Rua Paula Freitas, nº 32, Edifício Country, Copacabana/RJ. O apartamento possui 1 quarto e 1 banheiro, do tipo conjugado.

Cobertura na Barra da Tijuca, Rio de Janeiro, com 313 m². Descrição: Cobertura 301 com 313 m² localizada na Avenida do Pepê, nº 1208, Barra da Tijuca, Rio de Janeiro/RJ. O imóvel possui direito a 4 vagas de garagem.

Cobertura com 377 m² e 5 vagas no Recreio dos Bandeirantes, Rio de Janeiro. Descrição: Cobertura desocupada com área total de 377 m², localizada no Recreio dos Bandeirantes, Rio de Janeiro/RJ. O imóvel possui 5 vagas de garagem; entrada de 30% e saldo em até 240 meses; aceita FGTS.

Apartamento em Jacarepaguá, Rio de Janeiro, com 71 m². Descrição: Este apartamento possui área total de 71 m² e está desocupado. Conta com 1 banheiro e 1 vaga de garagem. O imóvel é de propriedade do Banco Inter e aceita FGTS.

Apartamento em Anil, Rio de Janeiro, com 70 m². Descrição: Imóvel desocupado com área total de 70 m², localizado na Estrada do Engenho D'Água, 1401, Apto 409 Bl 2, Condomínio Up Barra Mais Clube, Anil, Rio de Janeiro/RJ. Entrada de 30% e saldo em até 240 meses; aceita FGTS.

Casa de 141 m² em Pedra de Guaratiba, Rio de Janeiro. Descrição: Imóvel desocupado com área total de 141 m² e terreno de 171 m², localizado em Pedra de Guaratiba, Rio de Janeiro/RJ. Entrada de 30% e saldo em até 240 meses; aceita FGTS.

Apartamento desocupado de 64 m² em Maria da Graça, Rio de Janeiro. Descrição: Imóvel localizado na Avenida Dom Hélder Câmara, 3443, Apto 1308 Bl 03, Maria da Graça, Rio de Janeiro/RJ, com 64,37 m² de área total e 1 vaga. Entrada de 30% e saldo em até 240 meses; aceita FGTS.

Apartamento em São Gonçalo, Rio de Janeiro. Descrição: Apartamento de 91,44 m² localizado na Avenida Presidente Truman, 16, Apto 1002 Torre 4, Vista Alegre, São Gonçalo/RJ. O imóvel está ocupado por terceiros, e a desocupação será de responsabilidade do comprador.

Casa em São João de Meriti, Rio de Janeiro, com 169 m². Descrição: Imóvel com área total de 169,47 m², localizado na Rua Homero Batista, 610, Casa 01, Tomazinho, São João de Meriti/RJ. A casa possui 2 banheiros e 1 vaga de garagem. Entrada de 30% e saldo em até 240 meses.
Nenhum leilão extrajudicial com estes filtros neste momento.
Receber leilões pelo meu perfilO que é · base legal · precedentes
Leilão extrajudicial de imóveis é a alienação pública, por lances, de um imóvel cuja propriedade se consolidou no credor fiduciário — em regra um banco, mas também incorporadoras e credores particulares — depois que o devedor, intimado pelo oficial do Registro de Imóveis, não purgou a mora. Não há processo nem juiz: o procedimento corre no cartório e no leiloeiro, sob as regras dos arts. 26, 26-A e 27 da Lei nº 9.514/1997. O título do arrematante é a escritura pública de compra e venda (ou instrumento particular com efeitos de escritura, art. 38), e a posse, quando o ocupante não sai por acordo, exige ação própria, com liminar de desocupação em sessenta dias (art. 30).
A propriedade fiduciária (arts. 22 a 25), o valor do imóvel para o leilão (art. 24, VI), a intimação e a purgação da mora (art. 26), o regime do financiamento residencial (art. 26-A), os dois leilões, os prazos, a comunicação das datas, o direito de preferência e o sobejo (art. 27), a reintegração de posse em sessenta dias (art. 30), a taxa de ocupação (art. 37-A) e o instrumento particular com efeitos de escritura (art. 38).
Alterou a Lei nº 9.514/1997: advertência expressa na intimação, intimação eletrônica antes do edital, prazo de sessenta dias para o primeiro leilão, piso de metade do valor de avaliação no segundo leilão a critério do credor, regras do saldo remanescente e o parágrafo único do art. 30.
Introduziu o art. 26-A (financiamento residencial), a comunicação das datas dos leilões ao devedor (art. 27, § 2º-A) e o direito de preferência do fiduciante até o segundo leilão (art. 27, § 2º-B) — os três pontos que mais aparecem nas ações anulatórias.
Regula a profissão de leiloeiro público, matriculado na Junta Comercial (JUCERJA). No extrajudicial a comissão é a fixada no edital — em regra 5% sobre o valor da arrematação, paga pelo arrematante (art. 24, parágrafo único).
Alíquota única de 3%. No extrajudicial o imposto incide duas vezes: na consolidação da propriedade, pago pelo credor (Lei nº 9.514/1997, art. 26, § 7º), e na aquisição pelo arrematante — sobre o valor da transação, que o município não pode substituir por valor de referência unilateral (STJ, Tema 1.113).
Legislação tributária municipal › Secretaria Municipal de Fazenda do Rio de Janeiro
Aplica-se subsidiariamente: a liminar de desocupação do art. 30 da Lei nº 9.514/1997 é tutela de urgência (art. 300) na ação de imissão ou de reintegração de posse, e as ações anulatórias do devedor seguem o rito comum nas Varas Cíveis.
Dois julgamentos que sustentam o regime
STJ — Tema Repetitivo 1.288 (2ª Seção, REsp 2.126.726/SP, j. 10/12/2025)
“1) antes da entrada em vigor da Lei n. 13.465/2017, nas situações em que já consolidada a propriedade e purgada a mora nos termos do art. 34 do Decreto-Lei n. 70/1966 (ato jurídico perfeito), impõe-se o desfazimento do ato de consolidação, com a consequente retomada do contrato de financiamento imobiliário; e 2) a partir da entrada em vigor da Lei n. 13.465/2017, nas situações em que consolidada a propriedade, mas não purgada a mora, é assegurado ao devedor fiduciante tão somente o exercício do direito de preferência previsto no § 2º-B do art. 27 da Lei n. 9.514/1997.”
Para o arrematante, o Tema fecha a porta mais temida: consolidada a propriedade na vigência da Lei 13.465/2017, o devedor não desfaz o leilão pagando o atraso — resta-lhe a preferência, exercível até o segundo leilão. A data que importa é a da consolidação, não a do contrato. Consultar no STJ
STF — Tema 982 de repercussão geral (RE 860.631, Plenário, 2023)
Síntese: o Supremo declarou constitucional o procedimento de execução extrajudicial da alienação fiduciária de imóvel previsto na Lei nº 9.514/1997, por compatível com as garantias do devido processo legal — o devedor pode levar ao Judiciário os vícios do procedimento, mas a consolidação e o leilão não dependem de autorização judicial prévia.
É o fundamento de validade de todo o regime: o leilão do banco não é 'menos legítimo' que o judicial; é um procedimento legal, fiscalizável pelo Judiciário a posteriori. Texto integral na página do STF sobre o tema.
Precedentes do STJ com origem no Rio de Janeiro
É necessária a intimação pessoal do devedor das datas do leilão (art. 27, §§ 2º-A e 2º-B).
A falta de intimação gera nulidade absoluta; não se aplica a decadência de dois anos do art. 179 do Código Civil.
A intimação para purgar a mora deve ser pessoal ao fiduciante, ao representante legal ou a procurador com poderes; edital sem esgotamento das diligências é inválido.
A ciência inequívoca do devedor — demonstrada até pela propositura de ação para suspender o leilão — afasta a nulidade por falta de intimação.
Como funciona a Lei 9.514 · dez atos encadeados
Sem juiz conduzindo, cada ato depende de quem o pratica — o cartório, o banco, o leiloeiro — e de ninguém mais. Um elo viciado — a intimação ficta sem diligência, a consolidação prematura, a carta das datas ao endereço errado — pode romper tudo o que veio depois, inclusive a arrematação. É por isso que o escritório lê a certidão do procedimento antes do lance e conduz a escritura, o registro e a posse depois dele.
Deslize para ver a corrente completa
O comprador financiou o imóvel com alienação fiduciária: o banco é dono resolúvel até a última parcela (arts. 22 a 25). Vencida a prestação e decorrida a carência do contrato — quinze dias, se nada estiver fixado (art. 26, §§ 2º e 2º-A) —, o credor requer ao Registro de Imóveis a intimação do devedor.
O oficial do Registro de Imóveis — ou, por delegação, o de Títulos e Documentos — intima pessoalmente o devedor para pagar, em quinze dias, as prestações vencidas com encargos e despesas (art. 26, §§ 1º e 3º). Hora certa só após duas tentativas com suspeita de ocultação; edital só com endereço ignorado, depois de procurá-lo no imóvel e no último endereço informado e, havendo e-mail no contrato, de intimá-lo eletronicamente (§§ 3º-A, 4º, 4º-B). É a causa mais frequente de nulidade — e o primeiro elo que o estudo examina.
Elo examinado no estudo prévioPaga a mora, o contrato convalesce (§ 5º). Não paga, o oficial averba a consolidação da propriedade em nome do credor, à vista da prova do ITBI e, na orla do Rio, do laudêmio (§ 7º); no financiamento residencial, só trinta dias após o fim do prazo (art. 26-A, § 1º). Até essa averbação o devedor ainda pode pagar o atraso; depois dela, nos contratos sob a Lei 13.465/2017, resta-lhe a preferência (STJ, Tema 1.288).
Elo examinado no estudo prévioConsolidada a propriedade, o credor tem sessenta dias para o primeiro leilão (art. 27, caput). As datas, horários e locais são comunicados ao devedor por correspondência aos endereços do contrato, inclusive o eletrônico (§ 2º-A), e publicados em edital — hoje quase sempre eletrônico (§§ 10 a 12). Carta ao endereço errado ou a um só endereço é o segundo vício mais comum.
Elo examinado no estudo prévioLance mínimo igual ao valor do imóvel fixado no contrato de alienação fiduciária, nunca inferior à base de cálculo do ITBI (arts. 24, VI, e 27, § 1º). Raramente há arrematação: o valor costuma estar acima do mercado. Sem lance que o alcance, há segundo leilão nos quinze dias seguintes.
Mínimo igual ao valor integral da dívida com despesas, prêmios de seguro, encargos, tributos e condomínio — ou, a critério exclusivo do credor, lance de pelo menos metade do valor de avaliação (art. 27, § 2º, Lei 14.711/2023). Pode ficar abaixo de 50% da avaliação ou acima dela. Até aqui o devedor pode readquirir o imóvel pelo valor da dívida (§ 2º-B) — por isso a comunicação das datas é decisiva.
Elo examinado no estudo prévioVencido o lance, o leiloeiro lavra a ata de arrematação — não auto — e o arrematante paga diretamente ao credor, na forma do edital: à vista, em regra; financiado pelo próprio banco quando o edital admite (é o 'extrajudicial financiável' da Caixa e de outros bancos); com FGTS em hipóteses restritas. Comissão do leiloeiro conforme o edital, em regra 5%. Nada passa pelo escritório.
O credor outorga ao arrematante a escritura pública de compra e venda ou, quando há financiamento, o instrumento particular com efeitos de escritura pública, com nova alienação fiduciária em garantia (art. 38). Não existe carta de arrematação no extrajudicial: o título vem do banco, não de um juízo — e o escritório confere cada cláusula antes da assinatura.
Paga-se o ITBI do município — no Rio, 3% sobre o valor da transação — e, na orla, o laudêmio à SPU com a Certidão Autorizativa de Transferência; a escritura é levada ao Registro de Imóveis da circunscrição. Só com o registro o arrematante é proprietário: antes dele, nenhuma obra, nenhuma chave, nenhuma posse.
Registrado o título, procura-se o ocupante: um acordo de desocupação voluntária, com prazo curto, é o caminho mais rápido. Sem acordo, ajuíza-se a ação de imissão ou de reintegração de posse, com liminar de desocupação em sessenta dias (art. 30); o ocupante deve taxa de ocupação de 1% ao mês desde a consolidação (art. 37-A). As controvérsias sobre o procedimento resolvem-se em perdas e danos e não obstam a reintegração, salvo o vício de notificação (art. 30, parágrafo único).
Entre o edital do banco e a chave há um procedimento inteiro. Nós o conferimos antes e o conduzimos depois.
Da certidão do cartório ao lance, da ata à escritura, do ITBI e do laudêmio ao registro, do acordo de desocupação à liminar — com relatório semanal do que foi feito.O que muda no Rio de Janeiro
A Lei nº 9.514/1997 é a mesma em todo o país; o que muda no Rio são o ITBI cobrado duas vezes, a União nos terrenos de marinha, os cartórios que intimam e consolidam, as Varas Cíveis que decidem a posse e o perfil do estoque — popular e médio na Zona Oeste e na Baixada, alto padrão na Zona Sul e na Barra.
No município do Rio a alíquota é única, de 3%. No extrajudicial o imposto é pago pelo credor na consolidação da propriedade (Lei nº 9.514/1997, art. 26, § 7º) e, depois, pelo arrematante na aquisição, sobre o valor da transação — que a Fazenda municipal não pode substituir por valor de referência unilateral (STJ, Tema 1.113). A guia sai no Carioca Digital e precede o registro. Nas demais cidades do estado vale a lei de cada município.
Copacabana, Leme, Urca, Flamengo, Botafogo, a Ilha e trechos da Barra estão, em parte, em terrenos de marinha: a consolidação já exige a prova do laudêmio (art. 26, § 7º) e a venda ao arrematante gera novo laudêmio — 5% sobre o valor do terreno, recolhido à SPU — e a Certidão Autorizativa de Transferência antes do registro. O edital raramente destaca; o estudo quantifica.
A Caixa é a maior ofertante de imóveis extrajudiciais do Rio — Zona Oeste, Baixada, Niterói e São Gonçalo concentram o estoque popular e médio —, seguida de Santander, Itaú, Bradesco, Inter e Banco do Brasil; o alto padrão da Zona Sul e da Barra vem sobretudo de bancos privados e de incorporadoras que financiaram a unidade. O painel marca os anúncios financiáveis.
A intimação para purgar a mora é feita pelo oficial do Registro de Imóveis da circunscrição do imóvel — que pode delegar ao Registro de Títulos e Documentos —, e a consolidação é averbada na matrícula. É nesses cartórios que o estudo começa: a certidão do procedimento (intimações, certidões negativas, hora certa, edital) e a matrícula atualizada dizem se o leilão nasceu válido.
A ação de imissão ou de reintegração de posse com liminar de sessenta dias (art. 30) e as anulatórias do devedor correm nas Varas Cíveis do Fórum Central e dos foros regionais. O STJ tem fixado, em recursos vindos do Rio, o que anula e o que não anula o leilão — intimação pessoal das datas, nulidade sem decadência, ciência inequívoca —, e o estudo lê cada procedimento com esses precedentes à mão.
Nos dois leilões da Lei nº 9.514 o mínimo já inclui tributos e condomínio: nada passa ao arrematante. Na venda direta e na licitação aberta, feitas depois de leilões frustrados, o edital pode transferir IPTU e cotas atrasadas ao comprador — e no Rio a dívida ativa municipal e a taxa de incêndio estadual se somam a isso. O estudo apura na prefeitura, na administradora e no Funesbom antes do lance.
Preço, pagamento, Caixa e custos
No extrajudicial o mínimo do segundo leilão é a dívida, não o imóvel: pode ser uma oportunidade rara ou um preço acima do mercado. A planilha de teto máximo que o escritório monta antes do lance soma a comissão, o ITBI carioca, a escritura e o registro, o laudêmio quando houver e os débitos que o edital transfere — e, nos anúncios financiáveis, confere as condições do banco.
Lance mínimo igual ao valor do imóvel fixado no contrato, nunca inferior à base de cálculo do ITBI (arts. 24, VI, e 27, § 1º). Costuma superar o mercado; a arrematação em primeiro leilão é rara.
Lance mínimo igual à dívida integral com despesas, encargos, tributos e condomínio — ou, a critério do credor, a pelo menos metade da avaliação (art. 27, § 2º). Pode estar muito abaixo do mercado ou acima dele: o mínimo é a dívida, não o imóvel.
Diretamente ao credor, na forma do edital: à vista; financiado pelo próprio banco quando admitido ('extrajudicial financiável' — na Caixa, em regra entrada e saldo em até 240 meses); FGTS em hipóteses restritas. Não há parcelamento legal como o do art. 895 do CPC.
Frustrados os dois leilões, o credor fica com a livre disponibilidade do imóvel (art. 27, § 5º) e o vende como quiser: leilão SFI, licitação aberta, concorrência pública ou venda direta online, na Caixa. Preço, prazo e débitos são os do edital de cada imóvel.
Além do lance · a conta completa no Rio
Conforme o edital; em regra 5% sobre o valor da arrematação, paga pelo arrematante ao leiloeiro (Decreto nº 21.981/1932, art. 24, parágrafo único).
3% sobre o valor da transação no município do Rio (Lei nº 1.364/1988), pago pelo arrematante antes do registro; o credor já recolheu o seu na consolidação. Alíquota e base conforme a lei de cada município nas demais comarcas.
Emolumentos da escritura pública — ou do instrumento particular com efeitos de escritura, no financiamento — e do registro no Registro de Imóveis, conforme a tabela de custas do TJRJ.
5% sobre o valor do terreno nos imóveis em terreno de marinha (SPU), com a Certidão Autorizativa de Transferência antes do registro.
Nos dois leilões da Lei 9.514, nenhum: condomínio e IPTU integram o mínimo. Na venda direta e na licitação, o edital pode transferir IPTU, dívida ativa e condomínio — o estudo apura o montante exato antes do lance.
Como fixamos o teto máximo e damos os lances, no Dia do Leilão
Duas modalidades · o que muda em cada regime
O extrajudicial nasce do inadimplemento de um financiamento com alienação fiduciária e corre no cartório e no leiloeiro; o judicial nasce de um processo e segue o Código de Processo Civil. Nenhum é, por natureza, mais seguro ou mais rápido que o outro: o que decide é o procedimento concreto — e é ele que o estudo examina. A terceira coluna mostra onde o Rio pesa na comparação.
| Critério | Leilão judicial | Leilão extrajudicial | No Rio de Janeiro |
|---|---|---|---|
| Origem | Processo judicial: execução, cumprimento de sentença, falência, inventário, execução fiscal, cotas de condomínio. | Inadimplemento de dívida garantida por alienação fiduciária (banco, incorporadora, credor particular); procedimento no cartório de registro de imóveis, sem juiz. | Caixa, Santander, Itaú, Bradesco, Inter e incorporadoras no extrajudicial; Varas Cíveis e Empresariais no judicial. |
| Legislação | CPC, arts. 879 a 903; Resolução CNJ 236/2016; Provimento CGJ/RJ 57/2025. | Lei nº 9.514/1997, arts. 22 a 38 (com as Leis 13.465/2017 e 14.711/2023); CPC subsidiário. | A lei federal é a mesma em todo o país; no Rio mudam o ITBI, o laudêmio e os cartórios. |
| Quem conduz | Juiz e leiloeiro público credenciado no TJRJ. | Credor fiduciário e leiloeiro público, com o oficial do Registro de Imóveis na intimação e na consolidação. | Leiloeiros matriculados na JUCERJA; RGIs do Rio e do estado. |
| Lance mínimo | 1ª praça: avaliação; 2ª: mínimo fixado pelo juiz ou não inferior a 50% da avaliação (art. 891). | 1º leilão: valor do contrato, nunca inferior à base do ITBI; 2º: dívida integral com despesas, ou pelo menos metade da avaliação, a critério do credor (art. 27, §§ 1º e 2º). | No extrajudicial o piso pode ficar abaixo de 50% da avaliação — ou acima dela. |
| Pagamento | Guia de depósito judicial; à vista ou parcelado (25% + até 30 parcelas, art. 895). | Ao credor, à vista; financiado pelo próprio banco quando o edital admite; FGTS em hipóteses restritas; sem parcelamento legal. | Nunca ao escritório, em nenhuma das duas; 'financiável' é o filtro do painel. |
| Título | Auto → carta de arrematação expedida pelo juízo (art. 901). | Ata de arrematação → escritura pública de compra e venda, ou instrumento particular com efeitos de escritura se financiado (art. 38). | Ambos registrados no RGI; ITBI de 3% no município do Rio. |
| Dívidas anteriores | Sub-rogam-se no preço (CPC 908, § 1º; CTN 130); edital não pode transferir tributos (Tema 1.134). | Nos dois leilões, o mínimo já inclui condomínio e tributos; na venda direta e na licitação, o edital pode transferir débitos. | Dívida ativa municipal, taxa de incêndio e laudêmio entram no estudo. |
| Posse | Mandado de imissão nos próprios autos (art. 901, § 2º). | Acordo de desocupação ou ação de imissão/reintegração com liminar e prazo de sessenta dias (art. 30); taxa de ocupação de 1% ao mês (art. 37-A). | Varas Cíveis do TJRJ; a liminar depende do juízo. |
| Defesas do devedor | Impugnação em 10 dias do auto (art. 903, § 2º) e ação anulatória; preço vil; intimações do art. 889. | Anulatória por vício de intimação (art. 26), de comunicação das datas (art. 27, § 2º-A) ou de prazos; purgação só até a consolidação (Tema 1.288); preferência até o 2º leilão (§ 2º-B); depois da arrematação, perdas e danos (art. 30, parágrafo único). | O estudo prévio examina, em cada modalidade, exatamente os pontos que o devedor pode atacar. |
| Prazo até as chaves | Variável: depende do juízo e dos recursos; média interna de cerca de seis meses, com ampla variação. | Variável: o acordo de desocupação encurta; a liminar depende do juízo. | Sem prazo fixo em nenhuma das duas — e sem promessa. |
Deslize para ver a tabela completa
O que o estudo verifica antes do lance
O estudo não é uma leitura do anúncio do banco: é o exame da certidão do procedimento no cartório e da matrícula — contrato, intimação, consolidação, editais e datas, preço e preferência, débitos e ações do devedor — para dizer, com conclusão binária, se a arrematação daquele imóvel é segura. É contratado antes do lance e feito para o imóvel que você indicar.
A alienação fiduciária registrada, quem são os fiduciantes, o valor do imóvel fixado no contrato (art. 24, VI) e a cadeia de averbações — do registro do contrato à consolidação.
Pessoal, pelo oficial do Registro de Imóveis, nos dois endereços — o do imóvel e o informado no contrato —, com a advertência legal; hora certa só após duas tentativas com suspeita de ocultação; edital só depois de esgotadas as diligências e da intimação eletrônica (art. 26, §§ 3º a 4º-C).
Prazo respeitado (trinta dias no financiamento residencial, art. 26-A), ITBI e laudêmio recolhidos, averbação feita pelo oficial competente; nenhuma purgação tempestiva ignorada e nenhuma recusa injustificada de pagamento (art. 26, §§ 5º a 7º).
Primeiro leilão em até sessenta dias da consolidação e segundo nos quinze dias seguintes; comunicação das datas por carta aos dois endereços e por e-mail (art. 27, § 2º-A); atrasos sem causa e intervalos exíguos — lidos com o princípio da ausência de prejuízo.
O mínimo corresponde à dívida com despesas ou a pelo menos metade da avaliação (art. 27, § 2º); a preferência do devedor (§ 2º-B) ainda está aberta? Lance abaixo do piso legal é preço vil.
No leilão fiduciário, condomínio e IPTU integram o mínimo; na venda direta e na licitação, o edital pode transferi-los ao comprador — saldo na administradora, dívida ativa municipal, taxa de incêndio, laudêmio e foro na SPU.
Anulatórias, consignações e revisionais pelo CPF do devedor; prenotações e penhoras na matrícula depois da consolidação; recuperação judicial do fiduciante; usucapião. Um título que não registra não vale o preço.
Recomendamos — ou não recomendamos. Sem meio-termo.
Em parte expressiva dos imóveis analisados a conclusão é desfavorável: o cliente preserva o capital e segue para a próxima oportunidade. Se o imóvel é seu e foi levado a leilão, o lado do devedor tem página própria — Defesa em Leilão Extrajudicial.Em vídeo · canal do escritório
No canal do escritório, o Dr. Raphael Cataldo Siston explica, em linguagem direta, cada ato do procedimento da Lei nº 9.514 — da intimação que anula o leilão à desocupação em sessenta dias. Abaixo, o vídeo de abertura e quatro temas que decidem a arrematação.
Neste vídeo
Casos reais no Rio de Janeiro
Casos conduzidos ou recebidos pelo escritório em leilões da Caixa e dos bancos no Rio de Janeiro, narrados pelo sócio no canal do escritório. Mostram o que o estudo prévio revela antes do lance — e o que custa descobrir depois.
Barra da Tijuca · venda direta
Venda direta · banco privado
Leilão da Caixa · posse antes do registro
A voz de quem arrematou
Quem viveu o procedimento — da certidão do cartório à entrega das chaves — é quem melhor o descreve. Depoimentos reais, publicados com autorização.
Como cliente e parceiro de negócios do escritório Cataldo Siston há quase 10 anos tenho toda tranquilidade em referendar seus serviços, seu trabalho impecável e histórico de sucesso em todas as aquisições, investimentos e serviços a nós prestados. Além de ser um workaholic sempre comprometido nos mínimos detalhes, nos protegendo contra riscos e cumprindo estritamente todos os prazos.Felipe BuenoPresidente da BX Capital
Recomendo, sem medo de errar, a assistência jurídica prestada pelo Cataldo Siston Advogados em leilões de um modo geral.Paulo André MarquesInvestidor · cliente do escritório
Em um leilão de imóveis, o que você não sabe pode custar tudo.— Dr. Raphael Cataldo Siston
Quem conduz · quem responde por esta página
Advogados que leem a certidão do cartório antes do lance, conferem a escritura que o banco outorga, registram o título e conduzem a posse — e que, quando o devedor ataca a arrematação, respondem em juízo e na tribuna. A profundidade técnica desta página não nasceu em cursos: nasceu em cartório e em tribunal, arrematação após arrematação.

Advogado, sócio-fundador · OAB/RJ nº 153.146
A trajetória começou aos quinze anos, na Escola Preparatória de Cadetes do Ar e na Academia da Força Aérea; um problema de saúde mudou a rota, e o Direito entrou como caminho para os concursos públicos. Mudou tudo uma matéria de jornal, lida na biblioteca da faculdade, sobre leilões judiciais de imóveis: Raphael estudou o tema a fundo, fez a própria primeira arrematação e, ao viver cada ato do processo, encontrou a vocação. Fundou o Cataldo Siston Advogados para unir leilão de imóveis, direito imobiliário e contencioso cível numa única disciplina — a que conduziu mais de 1.300 arrematações, do estudo prévio à sustentação oral nos tribunais.
Para se aprofundar
Artigos escritos por quem atua, todos os dias, nos procedimentos que analisa — sobre ITBI no Rio, custos e posse na arrematação.
Alíquota de 3%, base de cálculo e o momento do pagamento — judicial e extrajudicial.
Artigo5 min de leituraComissão, ITBI, escritura e registro, débitos transferidos pelo edital e os custos da posse.
Artigo5 min de leituraAção própria com liminar no extrajudicial, mandado nos autos no judicial — e o acordo de desocupação.
Glossário · os termos da alienação fiduciária
Definições curtas e citáveis, com o dispositivo da Lei nº 9.514/1997 que as sustenta. São as palavras do contrato, da intimação, do edital e da escritura — e das perguntas que chegam ao escritório.
Perguntas frequentes · 20 respostas diretas
As perguntas estão na formulação em que chegam ao escritório e às buscas. Cada resposta começa pela resposta — e indica o dispositivo de lei ou o precedente que a sustenta.
É a venda pública de um imóvel financiado com alienação fiduciária cujo devedor não pagou: o banco pede ao Registro de Imóveis que o intime para purgar a mora em quinze dias; sem pagamento, consolida a propriedade e, em até sessenta dias, faz dois leilões por leiloeiro (Lei nº 9.514/1997, arts. 26 e 27). No Rio, os cartórios de Registro de Imóveis fazem a intimação e a averbação, o ITBI municipal de 3% incide na consolidação e na arrematação, e a posse, sem acordo, vem por ação nas Varas Cíveis do TJRJ.
A Lei nº 9.514/1997 — arts. 22 a 25 (propriedade fiduciária), 26 (intimação e purgação), 26-A (financiamento residencial), 27 (leilões, datas, preferência e sobejo), 30 (reintegração em sessenta dias), 37-A (taxa de ocupação) e 38 (instrumento com efeitos de escritura) —, com as alterações das Leis nº 13.465/2017 e nº 14.711/2023. O CPC aplica-se subsidiariamente, e o STF, no Tema 982, declarou o procedimento constitucional.
O painel desta página reúne os leilões extrajudiciais do estado — Caixa, bancos e incorporadoras — com filtros por região, tipo, faixa e a opção 'somente financiáveis'; o portal do escritório detalha por bairro e tem uma seção própria para os imóveis da Caixa. Os editais oficiais ficam nos portais dos leiloeiros e no site de cada banco; o escritório também analisa imóveis de qualquer leiloeiro do Brasil.
Na alienação fiduciária, o comprador transfere ao credor a propriedade resolúvel do imóvel como garantia do financiamento; quitada a dívida, a propriedade plena volta a ele. Como o banco já é proprietário resolúvel, a lei autoriza que, não purgada a mora, ele consolide a propriedade e venda o bem em leilão sem ação judicial (Lei nº 9.514/1997, arts. 22, 26 e 27) — procedimento que o STF considerou compatível com a Constituição (Tema 982).
O oficial do Registro de Imóveis intima pessoalmente o devedor, no imóvel e no endereço informado no contrato, para pagar as parcelas vencidas em quinze dias, com a advertência de que o imóvel será consolidado e leiloado (art. 26, §§ 1º e 3º). Hora certa só depois de duas tentativas com suspeita de ocultação; edital só quando o devedor está em lugar ignorado, após procurá-lo nos dois endereços e intimá-lo por e-mail, se houver (§§ 3º-A a 4º-C). Intimações fictas sem diligência real anulam a consolidação e o leilão — e o STJ, em recursos vindos do Rio, tem exigido intimação pessoal e afastado a decadência de dois anos.
Consolidação é a averbação da propriedade plena em nome do credor, feita pelo oficial do Registro de Imóveis após o prazo de purgação sem pagamento, com a prova do ITBI (art. 26, § 7º); no financiamento residencial, só trinta dias depois do fim do prazo (art. 26-A). Até a averbação o devedor pode pagar o atraso e convalescer o contrato; depois dela, nos contratos sob a Lei 13.465/2017, resta-lhe o direito de preferência até o segundo leilão (STJ, Tema 1.288).
No primeiro leilão, o valor do imóvel fixado no contrato de alienação fiduciária, nunca inferior à base de cálculo do ITBI (arts. 24, VI, e 27, § 1º). No segundo, o valor integral da dívida com despesas, prêmios de seguro, encargos, tributos e condomínio — ou, a critério exclusivo do credor, lance de pelo menos metade do valor de avaliação (art. 27, § 2º). Por isso o piso pode ficar abaixo de 50% da avaliação ou, quando a dívida é grande, acima dela.
É o anúncio em que o próprio credor admite pagamento financiado — na Caixa, em regra, entrada e saldo em até 240 meses, às vezes com FGTS, conforme o edital de cada imóvel; Inter e outros bancos também oferecem. É o terceiro valor do filtro 'Tipo de leilão' do portal e a opção 'somente financiáveis' do painel. As condições (renda, avaliação, prazo para assinar o contrato) são as do banco, e o estudo as confere antes do lance.
O leilão SFI são os dois leilões da Lei nº 9.514/1997, com os mínimos legais e sem débitos para o arrematante. Frustrados os dois, a Caixa fica com a livre disponibilidade do imóvel (art. 27, § 5º) e o vende por licitação aberta, concorrência pública ou venda direta online, com preço, prazo, pagamento e débitos fixados no edital de cada imóvel — que pode transferir IPTU e condomínio ao comprador. A forma de venda muda a conta e o risco; o estudo lê o edital de cada uma.
Nos dois leilões da Lei nº 9.514, o lance mínimo do segundo já inclui condomínio e tributos (art. 27, § 2º): nada passa ao arrematante. Na venda direta e na licitação aberta, o credor vende como proprietário pleno e o edital pode transferir ao comprador o IPTU, a dívida ativa e as cotas atrasadas — como no caso da Barra da Tijuca em que o estudo apurou R$ 198 mil de IPTU sobre um lance de R$ 520 mil. A regra é ler o edital e apurar os valores na prefeitura e na administradora antes do lance.
Sim: o credor outorga ao arrematante a escritura pública de compra e venda ou, no pagamento financiado, o instrumento particular com efeitos de escritura pública com nova alienação fiduciária (art. 38). Paga-se o ITBI — no município do Rio, 3% sobre o valor da transação, que a Fazenda não pode substituir por valor de referência unilateral (STJ, Tema 1.113) — e, na orla, o laudêmio com a CAT; o título é registrado no Registro de Imóveis da circunscrição. Não há carta de arrematação no extrajudicial.
Registrado o título, o adquirente pode pedir a reintegração ou a imissão na posse com liminar que fixa sessenta dias para a desocupação (art. 30); o prazo corre da ordem judicial, e a liminar depende do juízo. Quem ocupa deve taxa de ocupação de 1% ao mês sobre o valor do imóvel fixado no contrato, desde a consolidação até a imissão (art. 37-A). Antes disso, eventualmente, um acordo de desocupação voluntária com prazo curto pode resolver — e o escritório o tenta primeiro.
Pode ajuizar ação anulatória por vício de intimação para purgar a mora, de comunicação das datas dos leilões ou de prazos — e a falta de intimação é nulidade absoluta, sem decadência de dois anos (STJ, REsp 2.229.849/RJ). Depois da arrematação, porém, as controvérsias sobre o procedimento resolvem-se em perdas e danos e não impedem a reintegração, salvo o vício de notificação (art. 30, parágrafo único). O estudo confere exatamente esses pontos na certidão do procedimento antes do lance: é por isso que ele existe.
Da consolidação até a data do segundo leilão, o devedor pode readquirir o imóvel pagando a dívida integral com despesas, encargos, tributos e custas (art. 27, § 2º-B). É o motivo de a comunicação das datas ser obrigatória e de o arrematante só ter segurança depois do segundo leilão: se o devedor exerce a preferência a tempo, não há arrematação — e nenhum valor é perdido, porque nada foi pago.
O estoque popular e médio — sobretudo da Caixa — está na Zona Oeste (Campo Grande, Jacarepaguá, Recreio, Guaratiba), na Baixada e em São Gonçalo e Niterói; os bancos privados e as incorporadoras respondem pelo alto padrão de Copacabana, Ipanema, Barra e Recreio; os imóveis comerciais concentram-se no Centro. O painel filtra por região e o portal detalha por bairro.
Origem, lei, condução, pagamento, título, dívidas, posse e defesas. O extrajudicial nasce do inadimplemento de financiamento com alienação fiduciária, corre no cartório e no leiloeiro sob a Lei nº 9.514/1997, paga-se ao banco (à vista ou financiado), o título é a escritura pública e a posse exige ação própria; o judicial nasce de um processo, segue o CPC, paga-se por guia judicial e a posse vem por mandado nos autos. A tabela desta página compara os dois, e a página de leilões judiciais no RJ aprofunda o outro regime.
A lei não exige; a prudência, sim — porque não há juiz conduzindo o procedimento: quem confere se a intimação foi pessoal, se a consolidação foi regular, se as datas foram comunicadas, o que o edital transfere e se a matrícula permite registrar é o advogado, antes do lance. Depois, ele conduz a escritura, o ITBI e o laudêmio, o registro e a posse. Consultoria e postulação em juízo são atividades privativas da advocacia (Lei nº 8.906/1994, art. 1º).
Depende da forma de pagamento, do tempo que o banco leva para outorgar a escritura, do cartório e, sobretudo, de haver acordo de desocupação ou de ser preciso ajuizar a ação com liminar — cuja apreciação varia de juízo para juízo. Um acordo pode encurtar tudo; uma liminar demorada alonga. Por isso o escritório não promete prazo: antecipa, caso a caso, o que o procedimento indica e informa o cliente no relatório semanal.
Sim. Em Copacabana, Leme, Urca, Flamengo, Botafogo, na Ilha e em trechos da Barra, parte dos imóveis está em terreno de marinha da União: a consolidação já exige a prova do laudêmio (art. 26, § 7º) e a venda ao arrematante é nova transferência onerosa do domínio útil — laudêmio de 5% sobre o valor do terreno, recolhido à SPU, e Certidão Autorizativa de Transferência antes do registro. A matrícula e o RIP revelam a situação; o estudo quantifica o custo.
Sim. Os leilões da Caixa e dos bancos são eletrônicos (art. 27, §§ 10 a 12): cadastro no portal do leiloeiro, habilitação prévia e lances pela internet; o pagamento e a escritura podem ser feitos a distância, por procuração. O escritório representa clientes de todo o Brasil e do exterior nos leilões do Rio, com presença nos cartórios e nos juízos quando ela decide o resultado.
Fale com o escritório · os sócios respondem pessoalmente
Conte-nos o imóvel que identificou no painel, no site da Caixa ou em qualquer leiloeiro — ou a região, a finalidade e o orçamento que procura. Explicamos, sem compromisso de sua parte, como o estudo do procedimento e a condução até a posse funcionam no seu caso.
WhatsApp +55 (21) 97729-4848 · Telefone +55 (21) 3173-3795 · contato@cataldosiston-adv.com.br
As informações desta página têm natureza informativa e não constituem consulta jurídica nem análise de imóvel específico. O painel de leilões reproduz dados dos editais publicados pela Caixa, pelos bancos e pelos leiloeiros; o edital oficial e a certidão do procedimento prevalecem sempre. O Estudo de Viabilidade Jurídica e a assessoria nas demais etapas requerem contratação formal do escritório mediante proposta de honorários. Resultados anteriores não representam garantia de resultado futuro. Textos legais conforme a redação vigente no Planalto; teses do STJ e do STF conforme a divulgação oficial dos tribunais, consultadas em 23 de outubro de 2026. © 2026 Cataldo Siston Advogados. Raphael Cataldo Siston, OAB/RJ 153.146.